Como Identificar Abusividades na sua Cédula de Crédito Rural
Saiba como identificar abusividades em Cédula de Crédito Rural por meio do presente artigo, de forma simplificada e direta.
A atividade agropecuária brasileira é marcada por grandes desafios, que vão desde as intempéries climáticas até a volatilidade dos preços das commodities no mercado internacional. Para fazer frente a esse cenário de alta complexidade e demanda intensiva de capital, o produtor rural frequentemente recorre ao crédito financiado por instituições públicas e privadas. Entre as ferramentas mais utilizadas para viabilizar investimentos na produção, aquisição de maquinários e custeio de safras está a Cédula de Crédito Rural (CCR).
Contudo, por se tratar de um típico contrato de adesão, o produtor muitas vezes depara-se com cláusulas contratuais complexas e abusivas, formuladas unilateralmente pelos bancos. No afã de garantir os recursos necessários para o início do ciclo agrícola, muitas dessas ilegalidades passam despercebidas no momento da assinatura, gerando um passivo financeiro capaz de sufocar a rentabilidade do produtor no momento da colheita. Este artigo visa esclarecer, sob a ótica do Direito do Agronegócio, como identificar as principais abusividades contidas nas Cédulas de Crédito Rural, focando nas taxas de juros remuneratórios, indexação ao CDI e encargos moratórios.
1. O que é a Cédula de Crédito Rural (CCR)?
A Cédula de Crédito Rural é um título civil líquido, certo e exigível, caracterizando-se como um título executivo extrajudicial. Sua disciplina jurídica principal decorre do Decreto-Lei nº 167/1967, diploma legal que estabeleceu o microssistema do crédito rural no Brasil, aplicando-se de forma subsidiária as normas gerais da Lei nº 8.929/1994 e do Código Civil.
Por ser um título com força executiva, o inadimplemento de uma CCR autoriza a instituição financeira a ingressar diretamente com uma Ação de Execução, o que pode resultar na penhora rápida de bens, maquinários e até da própria propriedade dada em garantia (como a alienação fiduciária ou hipoteca cedular). Por essa razão, a previsibilidade financeira e a estrita legalidade das cláusulas pactuadas são cruciais para a segurança jurídica e patrimonial do homem do campo.
2. Juros Remuneratórios e Limitações Legais
Os juros remuneratórios são a contraprestação devida pelo mutuário ao banco pelo uso do capital emprestado. No mercado bancário comum, impera o princípio da livre pactuação das taxas de juros, conforme ditado pela Súmula 596 do Supremo Tribunal Federal (STF).
Todavia, o crédito rural possui uma natureza social e de fomento econômico diferenciada, o que atrai regras específicas e protetivas.
A Limitação pelo Conselho Monetário Nacional (CMN)
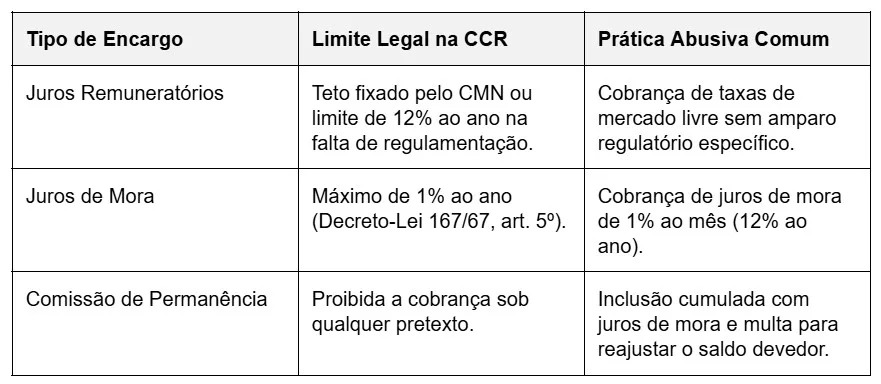
Nos termos do Decreto-Lei nº 167/1967, cabe exclusivamente ao Conselho Monetário Nacional (CMN) fixar os tetos das taxas de juros praticadas nas cédulas de crédito rural. O Superior Tribunal de Justiça (STJ) pacificou o entendimento de que, na ausência de expressa deliberação ou fixação do teto pelo CMN para determinada linha de crédito, deve ser aplicado o limite histórico de 12% ao ano previsto pelo Decreto nº 22.626/1933 (Lei de Usura).
A Súmula 296 do STJ e a Abusividade
O STJ consolidou na Súmula 296 que os juros remuneratórios, após o vencimento da dívida, devem seguir a taxa contratada ou a taxa média de mercado, desde que esta não supere a taxa contratual. No âmbito rural, qualquer extrapolação dos limites fixados pelas resoluções do CMN confere ao produtor o direito de pleitear a revisão judicial do contrato para expurgar o excesso cobrado.
Regras de Capitalização de Juros
A capitalização de juros (juros sobre juros) é permitida nas cédulas de crédito rural, desde que cumpridos dois requisitos cumulativos:
Pactuação Expressa: O contrato deve prever de forma clara e inequívoca a incidência de capitalização em periodicidade inferior à anual (geralmente mensal).
Autorização Legislativa: Respaldada pela Medida Provisória nº 2.172-32/2001 e pela própria legislação especial do Decreto-Lei 167/67.
Caso o banco aplique a capitalização mensal sem que haja previsão expressa na redação da cédula, a cobrança torna-se ilegal, abrindo margem para repetição de indébito ou abatimento do saldo devedor.
3. A Indexação ao CDI (Certificado de Depósito Interbancário) e Seus Riscos
Nos últimos anos, tornou-se comum a emissão de Cédulas de Crédito Rural atreladas a taxas flutuantes, em especial o Certificado de Depósito Interbancário (CDI).
O CDI reflete o custo do dinheiro nas transações financeiras realizadas entre os próprios bancos e guarda estrita relação com a Taxa Selic.
O Perigo da Volatilidade
Embora a indexação ao CDI não seja ilegal por si só, ela transfere todo o risco da oscilação macroeconômica para as costas do produtor rural. Em cenários de inflação ascendente e elevação drástica da taxa de juros básica da economia, uma dívida que parecia vantajosa no momento da contratação pode inflar rapidamente, tornando-se impagável e descolada da realidade do faturamento da lavoura.
A Teoria da Imprevisão e a Onerosidade Excessiva
Quando a flutuação do indexador (CDI) ultrapassa os limites da normalidade e da previsibilidade do mercado agrícola, gerando uma desproporção manifesta entre a prestação devida e as condições de mercado, a advocacia especializada pode invocar a Teoria da Imprevisão (artigos 478 a 480 do Código Civil). Através desse mecanismo jurídico, busca-se a revisão das bases contratuais ou a substituição do indexador por um índice de correção monetária mais estável e adequado à atividade agrícola (como o IPCA ou o INPC), restabelecendo o equilíbrio contratual.
4. Juros de Mora e Encargos Moratórios por Inadimplemento
O cenário de inadimplência exige uma separação rigorosa entre o que constitui encargo remuneratório (pago pelo prazo normal do financiamento) e o que constitui encargo moratório (decorrente do atraso no pagamento).
O Teto dos Juros de Mora: 1% ao Ano
O Decreto-Lei nº 167/1967 é taxativo e extremamente protetivo no tocante à inadimplência do crédito rural. O artigo 5º, parágrafo único do referido diploma legal, dispõe que, em caso de mora, a taxa de juros contratual poderá ser elevada em no máximo 1% ao ano. Portanto, qualquer cláusula contratual que estipule juros de mora em patamares superiores (como os habituais 1% ao mês praticados no comércio comum) infringe frontalmente o texto legal, sendo nula de pleno direito.
A Proibição de Cumulação e a Comissão de Permanência
Nas Cédulas de Crédito Rural, é ilegal a exigência de comissão de permanência, seja de forma isolada ou cumulada com outros encargos moratórios (juros de mora e multa contratual). O entendimento consolidado do STJ veda essa cobrança nos títulos de crédito rural, limitando os encargos pós vencimento estritamente a:
Juros remuneratórios pactuados (nos limites legais);
Juros de mora de até 1% ao ano;
Multa moratória (que, sob a égide do Código de Defesa do Consumidor, limita-se a 2%).
5. Conclusão e a Importância da Auditoria Contratual
A identificação de abusividades em uma Cédula de Crédito Rural não visa o inadimplemento por parte do produtor. Pelo contrário, busca garantir que a relação entre o produtor e a instituição financeira seja pautada pela estrita legalidade e equidade. Retirar os excessos e os encargos ilegais permite que a dívida retorne a patamares suportáveis, garantindo a subsistência da atividade econômica no campo.
O meio adequado para expurgar essas ilegalidades é a propositura de uma Ação Revisional de Contrato, preferencialmente instruída por uma auditoria ou parecer técnico que demonstre matematicamente o desvio entre o que a lei permite e o que o banco efetivamente cobrou.
Precisa de auxílio especializado? Se você identificou indícios de juros abusivos, indexação prejudicial ou encargos de mora elevados na sua Cédula de Crédito Rural, nossa equipe está à disposição para realizar uma auditoria completa no seu contrato. Entre em contato conosco hoje mesmo e proteja o seu patrimônio agrícola.
Perguntas frequentes
O que é uma Cédula de Crédito Rural (CCR)?
A Cédula de Crédito Rural é um título de crédito que formaliza empréstimos para atividades agropecuárias, sendo um título executivo extrajudicial regido principalmente pelo Decreto-Lei nº 167/1967.
Quais são os limites para os juros remuneratórios na Cédula de Crédito Rural?
Os juros remuneratórios são limitados pelas resoluções do Conselho Monetário Nacional (CMN). Na ausência de fixação específica, o Superior Tribunal de Justiça (STJ) tem aplicado o limite de 12% ao ano, conforme a Lei de Usura.
A indexação ao CDI em Cédulas de Crédito Rural é legal?
A indexação ao CDI não é ilegal por si só, mas pode gerar onerosidade excessiva ao produtor rural em cenários de alta volatilidade. Nesses casos, a Teoria da Imprevisão pode ser aplicada para buscar a revisão contratual.
Quais são os limites para os juros de mora em caso de inadimplência na CCR?
O Decreto-Lei nº 167/1967 estabelece que os juros de mora não podem exceder 1% ao ano. Qualquer estipulação superior a esse patamar é considerada nula de pleno direito.
É permitida a cobrança de comissão de permanência na Cédula de Crédito Rural?
Não, a cobrança de comissão de permanência é ilegal nas Cédulas de Crédito Rural, seja de forma isolada ou cumulada com outros encargos moratórios, conforme entendimento consolidado do Superior Tribunal de Justiça (STJ).
É possível revisar judicialmente uma Cédula de Crédito Rural?
Sim, é possível buscar a revisão judicial de uma Cédula de Crédito Rural para expurgar cláusulas abusivas e encargos ilegais, visando o reequilíbrio contratual.
O que fazer ao identificar cláusulas abusivas na CCR?
Ao identificar indícios de abusividade, é recomendável buscar uma auditoria contratual e, se confirmadas as irregularidades, considerar a propositura de uma Ação Revisional de Contrato para expurgar os excessos e reequilibrar a relação contratual.